أوكيمدن بإقليم الحوز على طاولة الرقابة المالية.. مستشاران جماعيان يطالبان بافتحاص شامل لتدبير الجماعة منذ 2016
كريمة دهناني
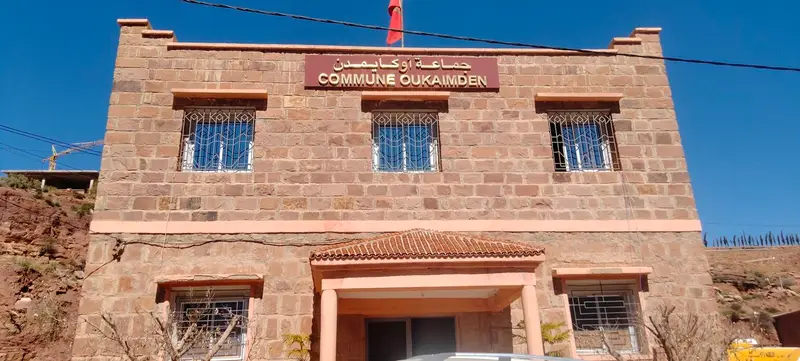
في خطوة تفتح النقاش حول حكامة التدبير المحلي وحماية المال العام، وجّه مستشاران جماعيان بجماعة أوكيمدن بإقليم الحوز طلباً إلى رئيس المجلس الجهوي للحسابات بجهة مراكش آسفي، يلتمسان من خلاله إجراء افتحاص وتدقيق شامل في التدبير المالي والإداري للجماعة، مع التركيز على عدد من العمليات والصفقات والمشاريع التي تستدعي، بحسب مضمون الطلب، التحقق من مدى احترامها للقوانين والأنظمة الجاري بها العمل.
الطلب، الذي يحمل تاريخ 11 أكتوبر 2026 وفق الختم الظاهر على الوثيقة، وقّعه كل من محمد أكزو وحسن نايت لحسن، بصفتهما مستشارين جماعيين، مؤكدين أن مبادرتهما تأتي في إطار مسؤوليتهما التمثيلية وحرصهما على صيانة المال العام وضمان حسن تدبير الموارد الجماعية.
افتحاص شامل.. من الصفقات إلى تدبير الممتلكات
ووفق ما ورد في المراسلة، فإن أصحاب الطلب يدعون إلى إخضاع مختلف العمليات المالية والإدارية للجماعة للتدقيق، بما يشمل الصفقات والاتفاقيات، وتنفيذ المشاريع، وتدبير الممتلكات الجماعية، وصرف الاعتمادات، وتحصيل المداخيل، فضلاً عن مطابقة العمليات المالية للميزانية والأنظمة القانونية والتنظيمية المعمول بها.
كما يشير المستشاران إلى أنهما سجلا، بحسب تقديرهما، ملاحظات مرتبطة بتدبير الشأن الجماعي منذ سنة 2016، معتبرين أن هذه الملاحظات تستدعي التحقق من طرف الجهات المختصة، بعيداً عن الأحكام المسبقة، وبما يضمن الوقوف على حقيقة التدبير المالي والإداري للجماعة.
المال العام مسؤولية.. والرقابة حق مؤسساتي
وتكتسي هذه المطالبة أهمية خاصة بالنظر إلى طبيعة جماعة أوكيمدن الجبلية، وما تواجهه العديد من مناطقها من تحديات مرتبطة بالبنيات التحتية والعزلة وصعوبة الولوج إلى الخدمات الأساسية، وهي تحديات تجعل من الحكامة الجيدة وفعالية الإنفاق العمومي عنصرين أساسيين في تحقيق التنمية المحلية.
فالتدبير الجماعي لا يقتصر على تنفيذ الميزانيات أو إطلاق المشاريع، بل يقوم أيضاً على الشفافية وربط المسؤولية بالمحاسبة، وضمان توجيه الموارد العمومية نحو الأولويات الحقيقية للساكنة. ومن هذا المنطلق، فإن المطالبة بالافتحاص تندرج ضمن آليات الرقابة المؤسساتية التي تسمح بتوضيح المعطيات والتحقق من سلامة الإجراءات والعمليات المالية.
هل يتحول الطلب إلى افتحاص فعلي؟
ويبقى السؤال المطروح هو مدى استجابة المجلس الجهوي للحسابات لهذه المطالبة، وما إذا كانت المعطيات المقدمة ستستدعي مباشرة إجراءات رقابية أو افتحاصاً ميدانياً يشمل الملفات والوثائق ذات الصلة.
وفي انتظار أي موقف رسمي من الجهة المختصة، تظل المسؤولية المهنية تقتضي التمييز بين المطالبة بالتحقيق وبين إثبات وجود مخالفات، إذ إن نتائج التدقيق وحدها، وما قد يترتب عنها من تقارير أو قرارات رسمية، هي التي يمكن أن تحدد طبيعة الاختلالات المحتملة والمسؤوليات القانونية، إن ثبتت.
أوكيمدن اليوم أمام سؤال جوهري: كيف يمكن تعزيز الثقة في التدبير الجماعي وضمان حماية المال العام؟ سؤال لا تجيب عنه الشعارات، بل الشفافية، والرقابة الفعلية، والتفاعل المؤسساتي مع كل طلب يستهدف التحقق من سلامة تدبير الشأن العام.
ويبقى انتظار توضيحات المجلس الجماعي أو أي معطيات رسمية صادرة عن المجلس الجهوي للحسابات خطوة ضرورية لاستكمال الصورة، وضمان حق الرأي العام في الوصول إلى معلومات دقيقة ومتوازنة.
Share this content: